Civil Services Examination · प्रश्न 90
एकीकृत भुगतान इंटरफ़ेस (UPI) और केंद्रीय बैंक डिजिटल मुद्रा (डिजिटल रुपया) के बारे में निम्नलिखित में से कौन-सा कथन सही नहीं है ?
उत्तर देखें और व्याख्याव्याख्या देखें
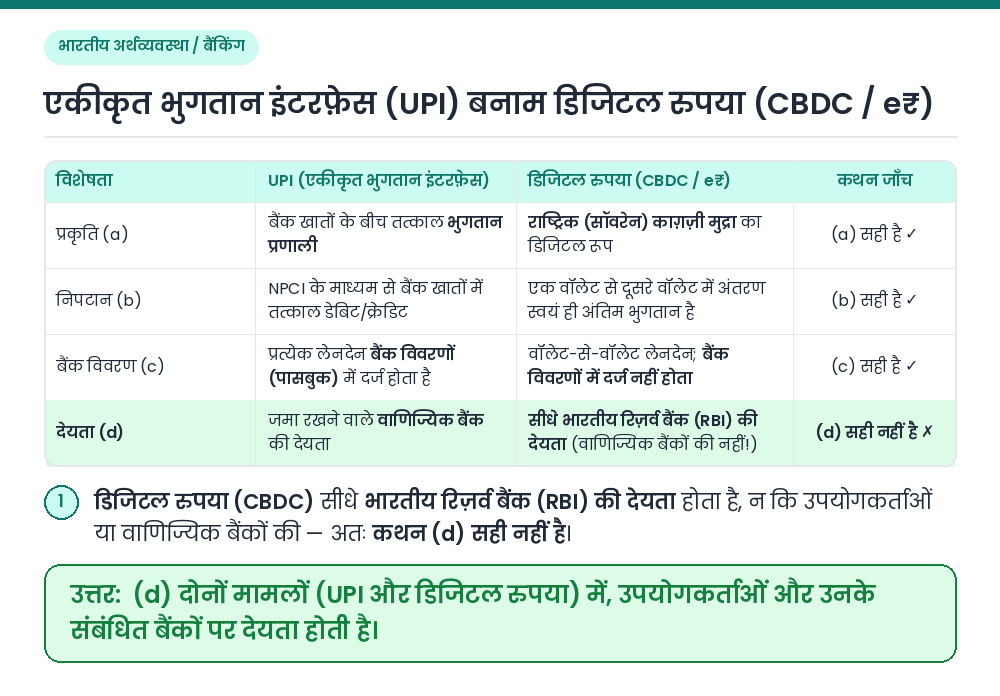
उत्तर: (D) दोनों मामलों (UPI और डिजिटल रुपया) में, उपयोगकर्ताओं और उनके संबंधित बैंकों पर देयता होती है।
अवधारणा: एकीकृत भुगतान इंटरफ़ेस (UPI) वाणिज्यिक बैंक खातों के बीच धन अंतरण की एक भुगतान प्रणाली है, जबकि 'डिजिटल रुपया' (CBDC / e₹) भारतीय रिज़र्व बैंक (RBI) द्वारा जारी डिजिटल रूप में वैध मुद्रा (Legal Tender) है। विकल्प a, b और c की जाँच: ⇒ (a) UPI एक रीयल-टाइम भुगतान प्रणाली है जबकि डिजिटल रुपया संप्रभु काग़ज़ी मुद्रा के समतुल्य डिजिटल नकदी है (सही); (b) डिजिटल रुपया में नकदी की तरह एक वॉलेट से दूसरे वॉलेट में अंतरण स्वयं ही अंतिम भुगतान है, इसमें बैंकों के बीच अलग से क्लीयरिंग/निपटान की आवश्यकता नहीं होती (सही); और (c) वॉलेट-से-वॉलेट लेनदेन होने के कारण यह बैंक पासबुक/विवरण में दर्ज नहीं होता (सही)। विकल्प d क्यों सही नहीं है: ⇒ UPI में प्रयुक्त जमा राशि संबंधित वाणिज्यिक बैंक की देयता होती है, किंतु 'डिजिटल रुपया' (काग़ज़ी नोटों की ही भाँति) सीधे केंद्रीय बैंक अर्थात् 'भारतीय रिज़र्व बैंक (RBI)' के तुलन-पत्र (Balance Sheet) की देयता है, न कि वाणिज्यिक बैंकों या उपयोगकर्ताओं की। निष्कर्ष: कथन (d) सही नहीं है। संबंधित तथ्य: डिजिटल रुपया (e₹) के दो प्रकार: • थोक डिजिटल रुपया (e₹-W) और खुदरा डिजिटल रुपया (e₹-R): RBI ने नवंबर-दिसंबर 2022 में थोक (अंतर-बैंक प्रतिभूति निपटान हेतु) और खुदरा (नागरिक व व्यापारी लेनदेन हेतु) पायलट प्रोजेक्ट शुरू किए। • विधिक आधार: वित्त अधिनियम, 2022 द्वारा RBI अधिनियम, 1934 में संशोधन कर 'बैंक नोट' की परिभाषा में डिजिटल रूप के नोट को शामिल किया गया। सही उत्तर: (d) दोनों मामलों (UPI और डिजिटल रुपया) में, उपयोगकर्ताओं और उनके संबंधित बैंकों पर देयता होती है।