Civil Services Examination · प्रश्न 8
अप्रवासी सत्त्वों द्वारा दी जा रही ऑनलाइन विज्ञापन सेवाओं पर भारत द्वारा 6% समकरण कर लगाए जाने के निर्णय के सन्दर्भ में निम्नलिखित में से कौन-सा/से कथन सही है/हैं ? 1. यह आय कर अधिनियम के भाग के रूप में लागू किया गया है। 2. भारत में विज्ञापन सेवाएँ देने वाले अप्रवासी सत्त्व अपने गृह देश में "दोहरे कराधान से बचाव समझौते" के अन्तर्गत टैक्स क्रेडिट का दावा कर सकते हैं। निम्नलिखित कूट का प्रयोग कर सही उत्तर चुनिए :
उत्तर देखें और व्याख्याव्याख्या देखें
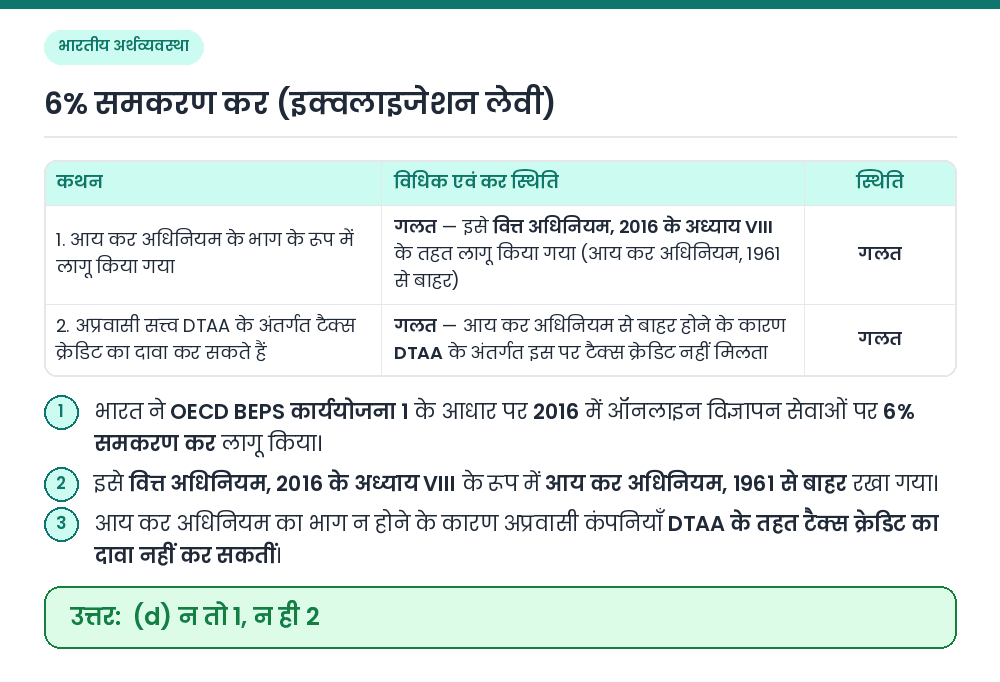
उत्तर: (D) न तो 1, न ही 2
अवधारणा: अनिवासी डिजिटल कंपनियों द्वारा दी जाने वाली ऑनलाइन विज्ञापन सेवाओं पर भारत के 6% समकरण कर (इक्वलाइजेशन लेवी) की विधिक स्थिति। कथन 1: 6% समकरण कर को आय कर अधिनियम, 1961 के भाग के रूप में नहीं, बल्कि वित्त अधिनियम, 2016 के अध्याय VIII के तहत एक स्वतंत्र प्रावधान के रूप में लागू किया गया था ⇒ कथन 1 गलत है। कथन 2: चूँकि यह कर आय कर अधिनियम से बाहर एक पृथक लेवी है, इसलिए अनिवासी कंपनियाँ 'दोहरे कराधान से बचाव समझौते (DTAA)' के तहत अपने गृह देश में टैक्स क्रेडिट का दावा नहीं कर सकतीं ⇒ कथन 2 गलत है। परिणाम: न तो कथन 1 और न ही कथन 2 सही है, अतः विकल्प (d) सही उत्तर है। संबंधित तथ्य: • BEPS आधार: इसे OECD की 'बेस इरोज़न एंड प्रॉफिट शिफ्टिंग (BEPS)' कार्ययोजना 1 की सिफारिशों के अनुरूप लागू किया गया। • अखिलेश रंजन समिति: ई-कॉमर्स कराधान पर गठित अखिलेश रंजन समिति (2016) की सिफारिश पर यह लेवी शुरू की गई। • प्रयोज्यता सीमा: यह भारत में स्थायी प्रतिष्ठान न रखने वाली अनिवासी कंपनी को एक वित्त वर्ष में ₹1 लाख से अधिक के B2B विज्ञापन भुगतान पर लागू हुआ। सही उत्तर: (d) न तो 1, न ही 2